Najlepsze wyniki

Najlepsze wyniki

wtorek, 15 października 2013

PKP Cargo: analiza cz. 1


Obiecana analiza PKP Cargo - dzisiaj wykresologicznie żeby zorientować się w sytuacji spółki.No to jadziemy.


Przychody i koszty:


Jak widać w okresie 2010-2012 koszty operacyjne z 4.75 mld urosły do 4.83 mld co stanowi przyrost na poziomie 1.7%, w tym samym czasie przychody operacyjne wzrosły o 8.3%  Niestety w ostatnim czasie widać spadki. Przychody spadły 7.24% w okresie 2012/2012 i 9.2% po pierwszych dwóch kwartałach 2013 w stosunku do analogicznego okresu w 2012. Analogicznie koszty spadły o 6.4% w 2012 i 7.69% H12013/H12012. Dynamiki przychodów i kosztów widać na poniższym wykresie.


Zysk netto:


2010 to pierwszy rok w którym spółka osiągnęła zysk, w 2011 skokowo poprawiła wynik (prawie 11-sto krotnie), po czym w 2012 roku notuje lekki spadek. Nie prezentuję dynamik na wykresie, bo przez olbrzymi skok w 2011 wykres byłby nieczytelny. Pierwsza połowa 2013 przynosi dalsze pogorszenie zysku (spadek o ok 44% w stosunku do analogicznego okresu rok wcześniej).

Zadłużenie:


Spółka zwiększyła poziom zadłużenia z ok 2.1 mld w 2010 do 2.3 mld w 2013 (wzrost o 10%). Przeważa zadłużenie krótkoterminowe (57%), co nie jest najkorzystniejsze. W 2013 PKP Cargo podjęło wysiłek zmierzający do zmniejszenia poziomu zadłużenia (spadek o 6.12% r/r), niestety nie sposób przewidzieć, czy IPO nie przekreśli planu dalszego obniżania długu. Dynamiki r/r poniżej


Generalnie zadłużenie nie jest dla spółki problemem i należy jego poziom ocenić pozytywnie. Po H1 2013 EBITDA/odsetki = 33, zadłużenie finansowe netto po H1 2013 jest ujemne i wynosi - 155 753 mln, natomiast zadłużenie netto = 1.44 mld. Dużo gorzej wygląda EBIT do długu netto, bo wynosi zaledwie 0.07.

Marża i rentowności:


Marża EBIT utrzymuje się na względnie stałym poziomie (między 14, a 16%), natomiast ROE i ROA po gwałtownym skoku w 2010 roku znajdują się w trendzie spadkowym, a ich poziom trudno jest nazwać zadowalającym. W 2013r ROE = 4.7%, a ROA = 2.8%. Oczywiście do pewnego stopnia jest to specyfika branży, natomiast należy mieć na uwadze, że końcówka 2013 przyniesie dalsze pogorszenie tych wskaźników.

Na sam koniec struktura kosztów:
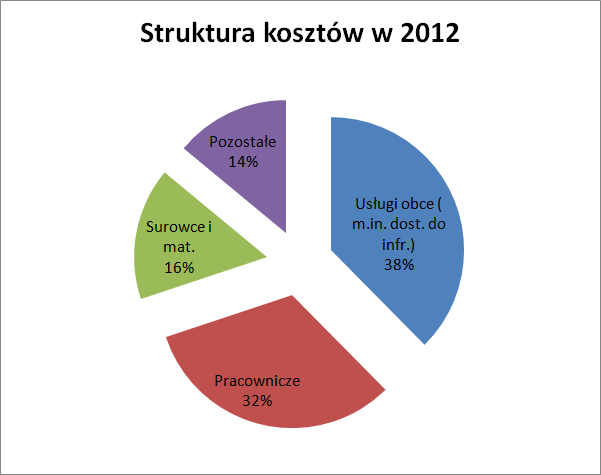

Zaczynając od największej pozycji mamy:
  • usługi obce, na 2012 stanowią 38% (1.8 mld)
  • koszty pracownicze, w 2012 32% (1.6 mld)
  • surowce i materiały - 16% (0.79 mld)
  • pozostałe - 14% (0.68 mld)
Warto zauważyć, że przy założeniu takich samych warunków w H2 jak w H1 2013, koszty pracownicze wyniosą 1.48 mld, a usługi obce 1.46 mld. Jednakże, ze względu na układ zbiorowy, w tym roku koszty pracownicze powinny wzrosnąć do ok 1.8 mld (moje szacunki), stając się tym samym największym składnikiem kosztów ogółem. Tym niemniej należy zwrócić uwagę na tendencję malejącą kosztu usług obcych - wydaje się, że jest to związane zarówno z przeniesieniem części zadań wykonywanych przez podwykonawców do samej spółki, a po drugie ze spadkiem kosztu dostępu do infrastruktury. Niestety spadkowi temu towarzyszy ciągły wzrost nakładów na świadczenia pracownicze, nawet pomimo programu dobrowolnych odejść. W 2010 roku jeden pracownik generował po stronie spółki wydatki na sumę 46.67 tyś PLN rocznie, natomiast w 2013 na tego samego pracownika przypada już 54.48 tyś PLN (wzrost o 17% lub 8% r/r), co gorsza o ile moje szacunki okażą się prawdziwe, w 2013 roku jeden pracownik będzie kosztował spółkę 67.92 (+46% od 2010) tyś PLN i to pomimo spadku zatrudnienia o 12% od 2010 roku.

Ok, to tyle w zakresie przeglądu sytuacji spółki. Jakowąś wycenę plus możliwości rozwojowe wrzucę mam nadzieję w środę, aczkolwiek ze względu na niespodziewany nawał pracy może ukazać się dopiero w czwartek. 

Część 2

sobota, 12 października 2013

PKO BP - kryzys wieku średniego?

Dość ciekawa sytuacja z technicznego punktu widzenia pokazała się na PKO. Kurs akcji usiłuje sforsować barierę 40 PLN. Czy to się uda? Nie wykluczam, że jest to możliwe przy wsparciu ze strony USA, aczkolwiek zysk banku jakoś za bardzo nie pomaga (spadek o 1.7% r/r). Osobiście obstawiam jednak, że nie i dlatego zamierzam pozbyć się akcji, które mam na IKE. Pewnie będę szukał okazji, żeby wsiąść do tego pociągu byle jakiego gdzieś przy 36.50 PLN

Jak widać PKO pozazdrościł TPS i zaczął się boczyć. Obecnie jesteśmy przy rocznym max i chociaż krótkoterminowo wyklarowanie się sytuacji z OFE pomaga, to zaczynam się zastanawiać, czy w dłuższej perspektywie fundusze, chcąc utrzymać klientów, nie zredukują zaangażowania w Wig20 aby przerzucić część aktywów na misiaczki, obligi i zagranicę. Oczywiście wcale nie jest powiedziane, że mam rację bo przez ostatnie 5 lat zazwyczaj W20TR zachowywał się kapkę lepiej niż mWig40 i sWig80 (wprawdzie na obrazku poniżej nie ma wliczonych dywidend dla dwóch ostatnich), mimo to jestem przekonany, że redukcja dotknie głównie spółki z Wig20 (choćby dlatego, że są najpłynniejsze). 

Poza tym zastanawiam się, czy PKO w dłuższej perspektywie będzie w stanie poprawić wyniki, a ostatnie działania banku jakoś mnie nie zachwycają. Póki co nie jest to moim zdaniem jakiś nadzwyczaj zacny kandydat do długotrwałego związku.

Po dziewięciu miesiącach zabaw ze spółką, wliczając dywidendę, urodziło się 20.4% więc dość sympatycznie.

środa, 9 października 2013

PKP Cargo podstawowe informacje

Pod koniec października czeka nas jeden z większych debiutów tego roku - zadebiutować ma PKP Cargo. Poniżej krótkie podsumowanie oferty wraz z podstawowymi danymi finansowymi:

  • wielkość oferty 21.7 mln akcji (50% - jedna akcja)
  • cena maksymalna: 74 PLN
  • wartość oferty (po cenie max): 1.605 mld PLN
  • kapitalizacja po cenie max: 3.21 mld PLN
  • transza dla indywidualnych: 15-20% (241 - 321 mln PLN)
  • wartość zapisu dla inwestora indywidualnego: 1-500 akcji (74 PLN - 37 000 PLN)
Harmonogram oferty:
  • 9-21 X: zapis w transzy indywidualnych (można zapisywać się przez internet)
  • 22 X: przydział akcji i ustalenie ceny emisyjnej
  • 31 X: debiut na GPW
Podstawowe parametry finansowe:
  • Suma bilansowa 5.55 mld PLN
  • Zn 2012: 267.4 mln PLN
  • Zn H1 2013: 76.8 mln PLN
  • Zadłużenie netto: -73.6 mln PLN (oznacza nadwyżkę gotówki i pochodnych nad zadłużeniem - innymi słowy spółka po spłacie zadłużenia zostałaby z gotówką w wys. 73.6 mln PLN)
Podstawowe wskaźniki przy cenie 74 PLN:
  • C/Z (2012):  12
  • C/Z (H1 2013): 21
  • C/Wk (H1 2013): 0.58
To tak na szybko przed czatem z zarządem, który ma się odbyć 9.X o godz. 19.00 - link

Jeżeli znajdzie się więcej niż pięciu chętnych, to wrzucę porządniejszą analizę plus omówienie czy oferta jest ciekawa.

wtorek, 8 października 2013

Ćwierkanie

Przychodzi taki czas w życiu każdego z nas, że musimy zdecydować się na podjęcie trudnych decyzji. Dla mnie taki czas również nastał. Zatem postanowiłem drobnymi kroczkami przekonać się do social mediów. Ale spokojnie, żadne tam fejsbuki czy inne ekshibicjonizmy, zacznijmy powolutku, małymi kroczkami, od twittera.

Jeżeli ktoś jest zainteresowany śledzeniem moich głupot na microblogu, to zapraszam do podążania - można kliknąć follow na widgecie twittera z prawej strony. Jeszcze nie doszedłem do tego, jak w magiczny sposób udostępnić śledzenie kanału (wiecie w końcu bycie informatykiem analfabetą zobowiązuje). Jeżeli widget się nie wyświetla, to nazwa kanału (tak tak, to będzie kanał) to @LSPublic (i nie, nie odpowiem na pytanie dlaczego tak). Jeżeli jakiś mądry człowiek mi powie, jak się ten kanał udostępnia w wersji przystępnej (coś a la linka), to będę zobowiązany.

Dobra, po co Twitter? Ano dlatego, że ludziom z jakiegoś powodu sprawia przyjemność sprawdzanie, co kupiłem i kiedy, a nie wszyscy chcą koniecznie subskrybować posty w których to wypisuję. Mimo to, chcą być na bieżąco, więc ćwierknięcia będą łatwiejsze. W sumie microblog, to microblog, więc będę też wrzucał mini pierdoły które nie nadają się na osobnego posta. Inna rzecz to to, że ideały się muszą zgadzać - jak zapewne wiecie twitter debiutuje na giełdzie, a ponieważ są strasznie niszowi, to chcą się wylansować na popularności mojego bloga ;)

wtorek, 24 września 2013

chińska taniocha, czy Chińska Taniocha?

Trzy wiedźmy, Chińczycy, korekty, Amerykanie, blogger i w ogóle wszyscy sprzysięgli się, żebym nie skończył we wrześniu cyklu Pana Emeryta (cz I, cz II). Dzisiaj w ramach wymówki, wezmę na warsztat chiński specjał, jaki ma zamiar w październiku zadebiutować na rodzimej GPW. Mowa oczywiście o Peixin N.V. (dokładniej Peixin International Group N.V. - korporacja na prawie holenderskim żeby było śmieszniej) - spółce ciekawej i kontrowersyjnej bo z jednej strony w zbiorowej świadomości kojarzymy Chiny z "jakością" i "rzetelnością" (ot, chociażby sprawa z Covec), z drugiej strony moje prywatne doświadczenia pozwalają pisać słowo Chiny z "bardzo dużej" litery i żywić ogromny szacunek dla mieszkańców Państwa Środka. Ale przejdźmy może do samej spółki.

Jak pewnie każdy zainteresowany wie, obudziłem się rychło wczas, bo termin zapisów dla indywidualnych kończy się... juto (25.IX). Podstawowe informacje o samej ofercie:
  • zapisy do: 25.IX.2013
  • liczba akcji oferowanych: do 4 mln (bez limitów dla poszczególnych grup, aczkolwiek szacuje się, że dla indywidualnych przypadnie do 20% akcji)
  • cena max: 25 PLN
  • DM obsługujący emisję - DM PKO (dla osób nie posiadających rachunku w DM PKO, zapisy tylko w POKach PKO)
  • ogłoszenie ceny emisyjnej: 27.IX.2013
  • przydział akcji: do 2.X.2013
  • debiut na GPW: 10.X.2013
  • rodzaj oferty: emisja tylko nowych akcji 
  • liczba akcji po emisji: 16 mln
  • kapitalizacja po emisji: 400 mln PLN
  • cel emisji: zakup gruntów (40% środków), budowa kolejnego zakładu produkcji (25%), kupno maszyn i urządzeń (25%), R&D + modernizacja (10%), ogółem spółka zamierza podnieść moce produkcyjne o 80-100%
  • prospekt można zassać na stronach DM PKO (link)
  • strona internetowa spółki: www.peixin.com
Podstawowe informacje o samej spółce:
  • przedmiot działalności: produkcja maszyn do artykułów higienicznych codziennego użytku, w tym:
  • kluczowi kontrahenci:łącznie 22% sprzedaży do 5 największych kontrahentów
  • polityka dywidendowa: TAK:
    1. 2013: 10%
    2. 2014-2015: 10-30% Zn 
    3. po 2015: do 50% Zn
    4. obowiązujące przepisy: umowa o unikaniu podwójnego opodatkowania między Polską a Holandią
  • waluta raportowania: EUR
  • język raportowania: ANG, skróty w jęz. POL
  • podmiot odpowiedzialny za IR (rel. inwestorskie): CC Group http://www.ccgroup.com.pl/ Tutaj też mój pierwszy komentarz - CC Group poza naprawdę tragiczną stroną www, wspomaga relacje kilku moich spółek (EUC oraz MAG) i z relacji inwestorskich obu jestem ogromnie zadowolony. Zarówno wiceprezes Wszołek (EUC), jak i prezes Kawalec (MAG) byli gotowi poświęcić ponad godzinę czasu na rozmowę z inwestorami indywidualnymi (no dobra, ze mną :) ), po których zdecydowałem się na inwestycje. Oczywiście wyśmienite relacje nie są indykatorem wartości spółki - warto wspomnieć, że CCG obsługuje również Coal Energy. Jakby jednak nie patrzyć IMO dobre relacje są ważnym elementem, który może przesądzić o inwestycji.
Podstawowe parametry i wskaźniki dla ceny emisyjnej = 25 PLN:
  • 2012 Zn: 11 369 mln EUR
  • 2012 C/Z: 8.3
  • 2012 C/Zo: 5.53
  • 2013 C/Z: 6.48 (moja prognoza)
  • 2013 C/Zo: 4.31 (moja prognoza)
  • Zadłużenie: 4.2 mln EUR
  • Kap. własne: 32.3 mln EUR
  • Śr. pieniężne: 9.7 mln EUR
Potencjalna dywidenda:
  • z zysku za 2013: 10% - ok 40gr = 1.6% 
  • z zysku za 2014/15: 10-30%
  • z zysku po 2015: do 50% 
Spółka rozwija się w sposób dynamiczny, przy czym, co bardzo istotne koszty, sprzedaży rosną w podobnym tempie,co sama sprzedaż:


Komentarz: spółka wydaje się ekstremalnie tania, a nie starczyło mi już miejsca, żeby opisać świetne marże, ROE > 30% itp. Nie ma sensu liczyć wskaźników zadłużenia, ponieważ spółka posiada nadwyżkę środków pieniężnych nad zadłużeniem. Wydaje się, że zostały podjęte wszelkie możliwe środki aby przekonać polskich inwestorów o realnym zainteresowaniu spółki naszym rynkiem. Audytorem jest spółka BDO Audit & Assurance B.V.,będąca członkiem BDO International - nieco mniej znanej niż wielka czwórka (KPMG, Deloitte, Ernst and Young, PwC) topki audytorskiej na świecie. Zatrudnienie renomowanego doradcy ds. relacji inwestorskich, czy uczestnictwo w sporej ilości czatów inwestorskich to kolejne przykłady. Gdyby spółka była podmiotem w USA, nie miałbym wątpliwości kupując jej akcje przy wskaźniku C/Z na poziomie 20-25. Mimo wszystko należy zachować ostrożność ze względu na fakt iż jest to spółka chińska, zatem większość polskich inwestorów będzie oczekiwało premii za dodatkowe ryzyko. Przyjmijmy iż ta premia wyniesie 50% w stosunku do wyceny i będzie się zmniejszała ok 5 punktów procentowych rocznie (do 25%) w miarę, jak spółka okrzepnie na GPW, opatrzy się inwestorom i udowodni swoje sensowne podejście. W takiej sytuacji implikowałoby to godziwą wycenę przy C/Z na poziomie 10-12.5 i dawałoby potencjał wzrostu od 54 do 93% w pierwszym roku. Przyjmując pięcioletni horyzont, i dynamikę rozwoju na poziomie 10% r/r począwszy od 2014 roku, oraz godziwą wycenę dla podmiotu polskiego charakteryzującego się podobną dynamiką na poziomie C/Z = 15. Peixin musiałby osiągnąć C/Z na poziomie 11.25 przy zysku w wys. ok 20 mln EUR, co dawałoby wycenę na poziomie 225 mln EUR (922 mln PLN przy kursie EUR/PLN = 4.1). Byłoby to równoznaczne z wyceną w widełkach:
  • 38.5 - 48.25 PLN w pierwszym roku po debiucie
  • 57.63 PLN (+2-10% rocznie w formie dywidendy) w horyzoncie pięcioletnim
Osobiście uważam te wyceny za bardzo konserwatywne jeśli (bardzo duże jeśli) spółka poważnie podejdzie do rynku i inwestorów. 
Przyznam się bez bicia, że się skusiłem. Będzie to pierwsza inwestycja w ramach mojego rachunku podstawowego na rynku polskim w tym roku. Oczywiście jestem świadomy ryzyka - nikt nie zagwarantuje, że spółka nie postanowi pożegnać się z rynkiem polskim po emisji. Mimo wszystko zysk do ryzyka kształtuje się moim zdaniem dość kusząco. Tak czy inaczej proszę nie sugerować się moim zdaniem - przeprowadźcie swój własny "risercz" :)

Wszelkie obliczenia wykonane są "własnymi rencami" a dane pochodzą z podlinkowanego wcześniej prospektu.

poniedziałek, 23 września 2013

Wiedźma druga - IKE

Wiedźma pierwsza czyli systemik na opcjach oparty o W20 opisałem wczoraj (lub tutaj: link). Dzisiaj padło na konto IKE (poprzednie zestawienie można znaleźć tutaj: link). Zgodnie z tym, co pisałem w komentarzach pod poprzednim wpisem, na koncie pojawiły się: uśredniony w dół KGH, LWB, RCPEO10215 oraz nieujęty w komentarzu RCPKO10215. Stan na piątek 20.IX:


Przedostatnia kolumna pokazuje jak zmieniła się cena od poprzedniego zestawienia (bez uwzględnienia dywidendy), ostatnia pokazuje całkowitą stopę zwrotu (z dywidendą). Z ciekawych rzeczy można powiedzieć, że nie wywaliłem PGE chociaż momentami było solidnie utopione (na ponad 11%). Mimo wszystko w moim przypadku IKE to konto w 90% z papierami dobranymi na podstawie jakichś tam fundamentów. W takiej sytuacji przejmowanie się tym, że Donaldinio coś powiedział ma mało sensu. Poczekam i zobaczę, jak słowa Doniego odbiją się na kondycji spółki w kolejnych kwartałach i wtedy podejmę decyzję co dalej.

Poza tym polecam przyjrzenie się certyfikatom emitowanym przez Raiffeisena (link)- są bardzo ciekawe i dają dużo interesujących możliwości. Papiery, które kupiłem mają konstrukcję obligacji opartych o akcje (PKO i PEO) i oferują kupon 12.0% i 12.5% w skali 18 miesięcy. Zakup poprzez konto IKE oczywiście spowoduje, że dostanę do ręki cały kupon bez konieczności odprowadzania podatku. Tak po prawdzie, te certyfikaty to sprzedana opcja PUT z premią płatną w momencie wygasania. Taka konstrukcja implikuje specyficzną wycenę papieru. Potraktujcie je jak sprzedaną w momencie emisji opcję PUT, którą (po ustaleniu parametrów w dniu debiutu certyfikatu na rynku) można teraz handlować. Ciekawe są też certyfikaty z gwarancją kapitału, które jednakże w wycenie giełdowej mogą spaść poniżej ceny emisyjnej. Jak wspominałem jest to ciekawy dodatek do tradycyjnych akcji i obligacji. I chociaż potencjał wzrostu jest niewielki (bodajże 4-5% rocznie) oraz zysk nie jest gwarantowany, to jeżeli uda się je kupić poniżej nominału, dostajemy do łapki papier z gwarantowaną stopą zwrotu plus dodatkowym potencjałem.

niedziela, 22 września 2013

Wiedźma pierwsza - OW20BWW

Dzisiaj dzień trzech wiedźm - a więc czas rozliczenia kontraktów i opcji. Jest to też moment, kiedy mogę oficjalnie podsumować pierwszy kwartał OW20BWW. Tym razem bawiłem się kredkami więc będzie bardziej kolorowo:


Na czerwono PUTy, na niebiesko CALLe, na biało długie pozycje, na czarno krótkie. Ciemny szary to pozycje zamknięte.

Podsumowując - wynik prawie 2x lepszy niż WIG20 i o prawie 1.5 punktu procentowego większy niż WIG20TR. Trzeba przyznać, że dla czystego W20 był to słabszy okres, zdecydowanie za to lepszy dla W20TR - dywidendę odcięto na PKO, PGE, PZU, KGH i zdaje się BHW. Jeżeli coś pominąłem to uprzejmie proszę o wybaczenie. Wyniki jak zwykle uwzględniają prowizję.

Warto przy okazji po raz kolejny zwrócić uwagę na fakt, jak bardzo liczą się dywidendy. Przez te dwa miesiące z kawałkiem W20TR wygenerował wynik lepszy o 69% od bazy! Proponuję sprawdzić ile standardowych fundów akcji pobiło wynik W20TR w tym samym czasie.

Dzisiaj wpadły też nowe zlecenia (są już w tabelce):
  1. S x2 OW20L3250 za 61.00 (-0.99 prowizja)
  2. S x1 OW20X3230 za 66.00
  3. S x1 OW20X3240 za 100.00
A więc tak po ludzku sprzedałem dwa grudniowe CALLe ze strajkiem 2500 i dwa PUTy (również grudniowe) ze strajkami 2300 i 2400.

Wisi też zlecenie sprzedaży grudniowego PUTa na 2500 ale płynność jest niestety nikczemna więc pewnie poczeka jeszcze kilka dni.

Wynik na poziomie 8.5% jest całkiem ok szczególnie, że ze względu na wspomnianą już, nikczemną płynność, ceny za poszczególne opcje są nieco promocyjne. innymi słowy sprzedaję nieco taniej i kupuję nieco drożej niż bym chciał po to, żeby zwiększyć szansę na wykonanie zlecenia.