Najlepsze wyniki

Najlepsze wyniki

środa, 21 listopada 2012

Zacząć zarabiać na funduszach

Ostatnimi czasy zdarzyło mi się porządkować sprawy finansowe, co okazało się bardzo dobrym pomysłem, bo znalazłem miłą niespodziankę. Udało mi się mianowicie "odkryć", że swego czasu nabyłem w drodze kupna jednostki funduszy inwestycyjnych nobla. Cóż, moją radość nieco ostudziło przestudiowanie stopy zwrotu, jaką udało mi się osiągnąć dzięki temu sympatycznemu zakupowi, wyniosła ona całe -2.1% Fantastiko - mimo wszystko jednak zawsze lepiej mieć niż nie mieć. Ok, skoro mam fundy, to warto się zastanowić, co z nimi zrobić. Sprzedaż j.u. zawsze będzie mniej korzystna niż sprzedaż papierów wartościowych, aczkolwiek sprzedaż jednostek, które straciły na wartości jest szczególnie kiepskim pomysłem pod względem podatkowym - straty nie da się od niczego odliczyć. Żeby cała sprawa miała ręce i nogi, należałoby sprzedać udziały w funduszach które już coś zarobiły, a idealnie będzie jeżeli część tego zysku da się odliczyć od podatku. Na szczęście cała sprawa jest bardzo prosta.

Zanim jednak zajmiemy się kombinacjami, warto spojrzeć na poniższy wykres:


Jak widać stopa zwrotu wypracowana przez fundusze nobla nie odbiega za bardzo od tej, którą osiągnęlibyśmy inwestując w ETF na Wig 20. To czego nie widać na powyższym wykresie, to fakt iż ETF wypłacił dwa razy dywidendę (nieopodatkowaną - Luksemburg i te sprawy) na poziomie 5.7%, co podbija stopę zwrotu z ETFu do 1.75%. Jeżeli popatrzymy szerzej na rynek funduszy i weźmiemy pod uwagę inne towarzystwa, to obraz będzie podobny:


ETF z wynikiem 1.75% (uwzględniamy dywidendę) znowu plasuje się dość wysoko w stawce. Skoro nie ma różnicy w tym, czy kupimy ETF, czy ju w funduszu inwestycyjnym, to warto ozważyć zalety inwestycji w ETF:

- w momencie sprzedaży znamy cenę po jakiej kończymy inwestycję (w przypadku funduszy, złożone zlecenie zostanie zrealizowane po ok 3 dniach)
- stratę z inwestycji w ETF możemy odliczyć od zysków jakie osiągnęliśmy na rynku kapitałowym
- zysk z inwestycji rozliczamy z opóźnieniem (do końca kwietnia roku następującego po roku, w którym wypracowaliśmy zysk)
- środki ze sprzedaży możemy wykorzystać od ręki (jako należności, za które możemy kupić inne papiery)
- możemy wystawiać opcje

I to właśnie ta ostatnia kwestia zadecyduje o tym, że warto przerzucić się na ETF. Dlaczego? Ano dlatego, że skoro chcemy sprzedać ju z zyskiem (kwestie podatkowe), to musimy poczekać aż urosną o te min. 3%. Biorąc pod uwagę, że ostatnie blisko półtora roku czekamy bez efektów, możemy posiłkować się opcjami. I tak sprzedaż opcji CALL na Wig 20 z ceną 2500, wygasającej w marcu 2013r - co oznacza wzrost indeksu (a co za tym idzie również wyceny ju) o ok 4.8%, przyniesie nam ok 690 PLN (+2.9%), które dostaniemy z góry do ręki. Co jednak zrobić, gdy wig 20 znajdzie się w marcu:

- powyżej 2500 punktów? Wtedy po prostu sprzedamy z zyskiem nasze ju i jeżeli uznamy, że warto inwestować w fundusze (a więc indeks), możemy wystawić opcję PUT na indeks, której wykonanie "uczcimy" nabyciem ETFa. To, co stracimy na wycenie opcji, odrobimy w wycenie udziałów w funduszu. Fundusz sprzedamy z zyskiem, a stratę na opcji odliczymy od zysków za 2012rok. Tak, czy inaczej powinniśmy zarobić 7.7%

- poniżej 2400? W tej sytuacji wystawimy opcję CALL ponownie i będziemy to robić aż do skutku. Jeżeli Wig spadnie do tego czasu, to i tak zgarniemy 690 PLN za opcję, a więc będziemy w znacznie lepszej pozycji niż gdybyśmy tylko posiadali fundusz i nic więcej z nim nie robili.

Oczywiście powyższa strategi będzie szczególnie sensowna, gdy w funduszach mamy obecnie zainwestowaną wielokrotność sumy 23 850 PLN (obecna wartość w punktach Wigu 20 pomnożona x 10). Ta kwot a wzięła się stąd iż do sprzedaży opcji na W20 bez wykorzystania lewara potrzebujemy dokładnie 10 razy tyle PLN ile wynosi wartość indeksu w punktach.

poniedziałek, 22 października 2012

Regionalne Dni Inwestycji


Zapraszam wszystkich bardzo serdecznie na sobotę 27.X. na godzinę 9.30 do Katowic, do hotelu Novotel na spotkanie z cyklu RDI. Jak zwykle na takich imprezach wtrącę swoje 3 gorsze, tym razem w ramach wykładu: "Opcje na akcje, czyli jak zamienić czas w walutę"

Pełen harmonogram spotkania można znaleźć pod tym linkiem

środa, 17 października 2012

Telekomunikacji Polskiej Doomsday

Środa upływa inwestorom pod znakiem gwałtownej przeceny jednej z największych spółek z naszego parkietu - o godzinie 11.40 akcje największego operatora telkekomunikacyjnego - TPS - tracą ponad 20%. Przyczyną tak dużych spadków jest ogłoszona wczoraj korekta prognoz FCF (wolnych przepływów pieniężnych), które wg. zapowiedzi mają wynieść 1.5-1.6 mld PLN wobec wcześniejszych prognoz na poziomie 2.0 mld PLN, co oznacza spadek na poziomie 20-25%. To oczywiście przełoży się na poziom wypłacanej przez TPS dywidendy - najnowsza propozycja zarządu to 1.0 PLN na akcję, wobec wcześniejszych 1.5 PLN (spadek o 33%).

Oczywiście 20% przecena rodzi pytanie, czy Telekomunikacja jest już tania (choć tak stawiane pytania zdają się być kłopotliwe, co pokazuje dość dobitnie przypadek PBG). Niemniej jednak, wykres pokazuje nam, że jesteśmy w dość ciekawym miejscu i być może jest miejsce na (przynajmniej korekcyjne) odbicie.


poniedziałek, 15 października 2012

Post z radiem w tle

Dzisiejszy wpis jest z kategorii tych okołogiełdowych. Podczas mojego ostatniego pobytu w Warszawie zaprzyjaźniony bloger - Radek zaproponował mi powiedzenie kilku słów do mikrofonu na temat tego, jak to jest utrzymywać się ze swoich inwestycji. Całą rozmowę będziecie mogli usłyszeć na antenie RadiaWWW w poniedziałek 15.X. o 18.00.

W późniejszym terminie pojawi się link do naszej rozmowy na YouTubie.

-------- Edytowane 18.X

Pojawił się zapis naszej rozmowy na YT. Nagrania można posłuchać pod tym linkiem

środa, 10 października 2012

Debiut ZE PAK

Dzisiejszy wpis jest sponsorowany przez ofertę publiczną Zespołu Elektrowni Pątnów-Adamów-Konin. Największą i jednocześnie bardzo ciekawą ofertą jaką w tym roku przedstawił Skarb Państwa.

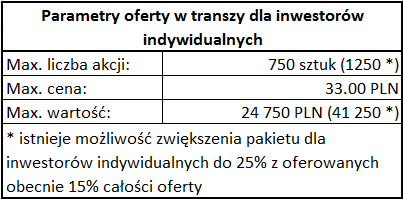
Podstawowe parametry oferty kształtują się następująco:


Opierając się na danych, jakie są dostępne na stronach DM oferta wydaje się ciekawa. Oczywiście ze szczegółową oceną wypada się wstrzymać aż poznamy prospekt (publikacja jest przewidziana na 11.X). Natomiast poniżej prezentuję parę wskaźników i wycen obliczonych na podstawie danych z kategorii "wyszperane w sieci"

Oferta jest interesująca jeżeli chodzi o cenę za akcję (przynajmniej w transzy dla indywidualnych). Podana cena - 33 PLN za akcję mieści się w dolnej granicy wycen sporządzonych przez biura maklerskie i oferuje (przynajmniej teoretycznie) ciekawy stosunek zysku do ryzyka:


Podstawowe wskaźniki również wyglądają nie najgorzej:


Na pierwszy rzut oka wygląda na to, że ZE PAK może wejść w skład indeksu WIG20 zastępując Boryszew. Bardzo mnie ciekawi cena, jaką skarb państwa zaśpiewa dla instytucjonalnych (ostatnimi czasy przyzwyczailiśmy się do tego, że jest ona wyższa niż cena dla indywidualnych).

Harmonogram oferty wygląda następująco:


Podsumowując - na korzyść oferty przemawia niska cena i to, że spółka znajdzie swoje miejsce w mWig40, a możliwe, że nawet w Wig20. Na niekorzyść z kolei działa mała rozpoznawalność spółki i wysoka wartość pakietu, na jaki może złożyć zapis pojedynczy inwestor. Co ciekawe, gdyby przyjąć, że w zapisach dla inwestorów indywidualnych weźmie udział największa (GPW - 323k) i najmniejsza (JSW - 168k) liczba inwestorów, którzy brali udział w prywatyzacjach w ostatnich latach, to na poszczególnego inwestora przypadałoby:

- 12.1 lub 20.1 akcji (399.3 PLN - 663.3 PLN)
- 23.2 lub 38.7 akcji (765.6 PLN - 1277.1 PLN)

środa, 4 lipca 2012

Problemy w raju, czyli obligacje zabezpieczone hipoteką

Ostatnie dni przynoszą niewypłacalność kolejnego emitenta na Catalyście. Tym razem padło na spółkę Religa Developement. Wg. noty informacyjnej posiadacze obligacji serii C, którzy 22 czerwca mieli papiery na koncie KDPW, powinni otrzymać odsetki 30 czerwca (ten dzień wypada w sobotę, więc faktycznie odsetki powinny wpłynąć 2 lipca). A tymczasem pieniędzy ani widu ani słychu.

Oczywiście poszkodowanym inwestorom na pomoc pospieszyła Giełda Papierów Wartościowych w Warszawie, która niezwłocznie zamieściła informację o braku płatności na stornie... Stop, nie ta bajka - kochana giełda, jak zawsze w takich przypadkach, milczy jak zaklęta i informacji o braku płatności na stronie Catalysta nie znajdziemy nawet z pomocą wynajętej agencji detektywistycznej.

Dobra, to tyle w kwestii moich żali, to co jest interesujące, to zachowanie naszego rynku obligacji w sytuacji potencjalnej niewypłacalności emitenta. Ważną informacją jest to, że obligacje są zabezpieczone hipoteką o wartości 4,3 mln wobec 2,2 mln wyemitowanych obligacji. Przyjrzyjmy się zatem arkuszowi zleceń na 3 lipca (dzień po dniu, w którym powinny zostać wypłacone odsetki)


Jak widać dla serii 0913, w arkuszu zleceń jest oferta kupna 14 papierów po 86,90, do tego można by dołożyć jeszcze 14, które zeszły po 90,90 tego samego dnia. Zatem można było na rynku sprzedać 28 papierów (ok 1,3% wartości emisji) ze stratą ok 12-13%. Co ciekawe na dzisiaj (4 lipca) ceny w ofertach kupna spadły do 80,00.

Dzisiaj pojawiła się informacja ze strony emitenta o przesunięciu spłaty odsetek od papierów serii C i D w bliżej nieokreśloną przyszłość.

Spółka balansuje na krawędzi, bowiem zgodnie z ustawą o obligacjach (art.24, par 2) - emitent, który chociaż w części nie wywiąże się ze zobowiązań wynikających z wyemitowanych obligacji, może zostać wezwany do natychmiastowego wykupu tychże. Interesujące natomiast jest pytanie, czy osoba, która uzyskała prawo do odsetek, natomiast sprzedała papiery po ustaleniu tego prawa, może domagać się zlicytowania hipoteki na rzecz zaspokojenia swoich roszczeń. To pytanie mnie na tyle zainteresowało, że postanowiłem skorzystać z oferty jednej ze spółek, które prezentowały się na WS i zasięgnąć (bezpłatnej dla członków SII) porady prawnej. Odpowiedź, jaką uzyskam zamieszczę oczywiście na blogu.

poniedziałek, 2 lipca 2012

EURJPY

Myślę, że komentarz jest zbędny :)

Czerwona pionowa krecha to miejsce, gdzie się nakładały TF