Euforia związana z obecnością gazu łupkowego w Polsce nie słabnie i co rusz jesteśmy bombardowani hurraoptymistycznymi wiadomościami dotyczącymi nowych źródeł/odwiertów/zainteresowanych itp. Dotychczas inwestorzy zainteresowani udziałem w gazowym torcie mieli do wyboru zainteresowanie się PGNIG, Orlenem, Petrolinvestem (poprzez spółkę zależną Silurian) albo jedną z zagranicznych spółek, które uzyskały koncesje na poszukiwania gazu w Polsce (np kanadyjska Lane Energy lub amerykańska San Leon Energy). Dokładny podział koncesji na poszukiwanie gazu w Polsce można znaleźć tutaj.
W najbliższym czasie na polskiej giełdzie pojawi się spółka związana z poszukiwaniem gazu, ale nie z jego wydobyciem - chodzi dokładnie o, świadczącą usługi wiertnicze, spółkę Jasło PGNIG (ściślej rzecz ujmując Poszukiwanie Nafty i Gazu Jasło sp. z o.o.). Klimat dla spółki wydaje się niezły - niezależnie od faktycznej ilości gazu łupkowego w Polsce, popyt na jej usługi powinien dopisywać przez najbliższe parę lat.
Obecnie Jasło działa w formie spółki z o.o. a jedynym właścicielem jest PGNIG. Do końca bieżącego roku firma planuje przekształcić się w spółkę akcyjną, co umożliwi debiut na warszawskim parkiecie w 2012 roku.
Celem planowanego debiutu giełdowego jest pozyskanie środków finansowych na kontynuację procesu technicznej modernizacji firmy. PNiG Jasło w czerwcu sfinalizowało kontrakt na zakup urządzenia wiertniczego Drillmec 2000 HP, przystosowanego do głębokich wierceń za gazem łupkowym.
Poszukiwanie Nafty i Gazu Jasło prowadzi działalność w Niemczech, Słowacji, Rosji, Ukrainie oraz Libii.
Najlepsze wyniki

czwartek, 30 czerwca 2011


niedziela, 12 czerwca 2011
Nie dla opcji na IKE
Udało mi się potwierdzić, że nie będzie możliwości wykorzystania opcji na akcje (ani opcji w ogóle) na rachunkach IKE. Jednocześnie Giełda nie planuje wpływać na ustawodawcę w celu zmiany przepisów. Biorąc pod uwagę iż w 2010 roku było 792,5 tyś kont IKE, na których zgromadzono łącznie 2,7 mld PLN (w tym ok 0.5mld na IKE rachunkach maklerskich), nie jest to bardzo łakomy kąsek dla GPW, więc nie ma się co dziwić, że Ludwik i ekipa ma w głębokim poważaniu właścicieli IKE (nie żeby do indywidualnych ogółem mieli lepsze podejście). Mimo wszystko od czasu do czasu marzy mi się choćby śladowy lobbing Giełdy na rzecz polepszenia warunków obrotu.
Jako ciekawostkę mogę dodać, że w USA na kontach emerytalnych typu IRA i IRS (odpowiedniki naszego IKE), obrót opcjami jest możliwy, chociaż nie wolno wystawiać tzw "nagich pozycji" a więc takich, które nie mają zabezpieczenia w postaci instrumentu bazowego.
Jako ciekawostkę mogę dodać, że w USA na kontach emerytalnych typu IRA i IRS (odpowiedniki naszego IKE), obrót opcjami jest możliwy, chociaż nie wolno wystawiać tzw "nagich pozycji" a więc takich, które nie mają zabezpieczenia w postaci instrumentu bazowego.
poniedziałek, 6 czerwca 2011
Covered call cz1
W końcu, tak jak obiecywałem, zajmę się przybliżeniem tematyki strategii covered call. Coś niecoś na ten temat marudziłem tutaj, tutaj i tutaj, w każdym razie poprzednie posty nie są niezbędne do zrozumienia tego o czym będę pisał.
Przechodząc do rzeczy: na czym polega strategia covered call, albo buy-write strategy? Najprościej rzecz ujmując chodzi o to, żeby kupić dowolny instrument bazowy (buy) i wystawić na niego opcję call (write). I to w zasadzie tyle. Profil wypłaty takiej strategii wygląda następująco:
 Jak widać z wykresu, w zamian za pewną dodatkową premię odcinamy możliwość nieograniczonego zysku po długiej stronie rynku. W zasadzie mniej więcej w tym miejscu kończy się spora część opracowań dotycząca tej strategii. Sprawa wydaje się prosta jak konstrukcja cepa i ja również mógłbym tutaj zakończyć pisanie, gdyby nie jedna bardzo istotna kwestia. Cała siła tej strategii leży w dobraniu strajka (ceny wykonania) opcji do naszej szczegółowej wizji wykorzystania tego instrumentu.
Małe przypomnienie - opcja call pozwala nabywcy kupić od wystawcy (od nas) instrument bazowy po z góry ustalonej cenie w pewnym momencie w przyszłości. Np jeżeli dzisiaj sprzedałbym opcję call na BHW z ceną wykonania 100 i o terminie wygaśnięcia 21 stycznia 2012, dałbym nabywcy prawo odkupienia ode mnie akcji Banku Handlowego po 100 pln/sztuka w dowolnym momencie aż do 21 stycznia 2012, niezależnie od ceny rynkowej tych akcji. Tutaj jest pierwsza nowość - opcje na akcje mają amerykański styl wykonania, co oznacza, że mogą być wykonane w każdy dzień od nabycia aż do wygaśnięcia (w odróżnieniu od opcji na indeksy, które mają europejski styl wykonania i nabywca może żądać dostarczenia instrumentu bazowego (w przypadku opcji indeksowych rozliczenie następuje w gotówce) TYLKO w dniu wygaśnięcia). Nie muszę chyba dodawać, że opcje amerykańskie są droższe dla nabywcy (bo charakteryzują się większym ryzykiem dla wystawcy) - mimo wszystko ze względu na tzw wartość czasową, większość opcji bardziej opłaca się sprzedać na rynku niż wykonywać (chyba, że do wygaśnięcia pozostało już bardzo mało czasu). Więcej o wartości czasowej możecie się dowiedzieć w bardzo dobrym wpisie topoli.
Wracając do problemu ustalenia strajka opcji - inaczej postąpi osoba, która będzie chciała zachować posiadane akcje i tylko wycisnąć z nich dodatkową dywidendę, a inaczej osoba, która traktuje CC jako sposób na aktywny trading. Osoba generująca po prostu dodatkowy CF z danych akcji ustawi cenę wykonania opcji dużo wyżej od aktualnej ceny akcji (OTM), podczas gdy aktywny spekulant będzie korzystał z opcji ITM. Przykładem divivend boosta był mój wpis o Vodafonie, przykładem tradingowego wykorzystania CC będzie wpis o Ancestry.com. W telegraficznym skrócie, dla opcji call pozycja jest:
- ITM, jeżeli cena wykonania opcji jest poniżej ceny instrumentu bazowego (opcja zarobiła);
- ATM, jeżeli cena opcji jest w pobliżu ceny instr. bazowego (powiedzmy +/-3%);
- OTM, jeżeli strajk jest powyżej ceny bazy (jeżeli cena bazy się nie zmieni w dniu wygaśnięcia opcji, opcja wygaśnie bez wartości);
Jeżeli przyjmiemy, że właśnie nabyliśmy instrument bazowy z parametrami, jak na wykresie z początku posta, to mamy do czynienia z opcją OTM (wyoutowaną). W zamian za niższą premię zachowujemy pewien potencjał wzrostu dla instrumentu bazowego. Dokładniej rzecz ujmując wygląda to następująco (na wykresie instr. bazowy, to 100 akcji):
1. kupiliśmy akcje po 200, sprzedajemy calla ze strajkiem 220 i premią 20;
2. jeżeli cena bazy do wygaśnięcia:
a. pozostanie niższa niż 220 ale wyższa niż 200, zanotujemy zysk w wycenie i zachowamy akcje oraz premię opcyjną,;
b. spadnie poniżej 200, zanotujemy stratę w wycenie bazy, zachowamy akcje i premię 20;
c. będzie powyżej 220 - zarobimy na akcjach 20 i zachowamy 20 premii, ale będziemy zmuszeni sprzedać akcje za 220, niezależnie od tego, czy ich cena wyniesie 220, 240, czy 500;
d. zamknie się na 220 - część opcji zostanie wykonana, część nie ( w zależności od tego, czy inwestorzy spodziewają się otwarcia na kolejnej sesji wyższego, czy niższego niż w dniu wygaśnięcia opcji), poza tym za wykonanie opcji płaci się dodatkowo (plus prowizja za zakup akcji). Większość brokerów nie wykonuje automatycznie opcji wygasających ATM (dopiero opcje ITM, które są min 3% w pieniądzu są wykonywane z automatu);
e. break even osiągniemy w momencie spadku akcji do 180 (tyle zamortyzuje premia opcyjna).
Przechodząc do rzeczy: na czym polega strategia covered call, albo buy-write strategy? Najprościej rzecz ujmując chodzi o to, żeby kupić dowolny instrument bazowy (buy) i wystawić na niego opcję call (write). I to w zasadzie tyle. Profil wypłaty takiej strategii wygląda następująco:
 Jak widać z wykresu, w zamian za pewną dodatkową premię odcinamy możliwość nieograniczonego zysku po długiej stronie rynku. W zasadzie mniej więcej w tym miejscu kończy się spora część opracowań dotycząca tej strategii. Sprawa wydaje się prosta jak konstrukcja cepa i ja również mógłbym tutaj zakończyć pisanie, gdyby nie jedna bardzo istotna kwestia. Cała siła tej strategii leży w dobraniu strajka (ceny wykonania) opcji do naszej szczegółowej wizji wykorzystania tego instrumentu.
Małe przypomnienie - opcja call pozwala nabywcy kupić od wystawcy (od nas) instrument bazowy po z góry ustalonej cenie w pewnym momencie w przyszłości. Np jeżeli dzisiaj sprzedałbym opcję call na BHW z ceną wykonania 100 i o terminie wygaśnięcia 21 stycznia 2012, dałbym nabywcy prawo odkupienia ode mnie akcji Banku Handlowego po 100 pln/sztuka w dowolnym momencie aż do 21 stycznia 2012, niezależnie od ceny rynkowej tych akcji. Tutaj jest pierwsza nowość - opcje na akcje mają amerykański styl wykonania, co oznacza, że mogą być wykonane w każdy dzień od nabycia aż do wygaśnięcia (w odróżnieniu od opcji na indeksy, które mają europejski styl wykonania i nabywca może żądać dostarczenia instrumentu bazowego (w przypadku opcji indeksowych rozliczenie następuje w gotówce) TYLKO w dniu wygaśnięcia). Nie muszę chyba dodawać, że opcje amerykańskie są droższe dla nabywcy (bo charakteryzują się większym ryzykiem dla wystawcy) - mimo wszystko ze względu na tzw wartość czasową, większość opcji bardziej opłaca się sprzedać na rynku niż wykonywać (chyba, że do wygaśnięcia pozostało już bardzo mało czasu). Więcej o wartości czasowej możecie się dowiedzieć w bardzo dobrym wpisie topoli.
Wracając do problemu ustalenia strajka opcji - inaczej postąpi osoba, która będzie chciała zachować posiadane akcje i tylko wycisnąć z nich dodatkową dywidendę, a inaczej osoba, która traktuje CC jako sposób na aktywny trading. Osoba generująca po prostu dodatkowy CF z danych akcji ustawi cenę wykonania opcji dużo wyżej od aktualnej ceny akcji (OTM), podczas gdy aktywny spekulant będzie korzystał z opcji ITM. Przykładem divivend boosta był mój wpis o Vodafonie, przykładem tradingowego wykorzystania CC będzie wpis o Ancestry.com. W telegraficznym skrócie, dla opcji call pozycja jest:
- ITM, jeżeli cena wykonania opcji jest poniżej ceny instrumentu bazowego (opcja zarobiła);
- ATM, jeżeli cena opcji jest w pobliżu ceny instr. bazowego (powiedzmy +/-3%);
- OTM, jeżeli strajk jest powyżej ceny bazy (jeżeli cena bazy się nie zmieni w dniu wygaśnięcia opcji, opcja wygaśnie bez wartości);
Jeżeli przyjmiemy, że właśnie nabyliśmy instrument bazowy z parametrami, jak na wykresie z początku posta, to mamy do czynienia z opcją OTM (wyoutowaną). W zamian za niższą premię zachowujemy pewien potencjał wzrostu dla instrumentu bazowego. Dokładniej rzecz ujmując wygląda to następująco (na wykresie instr. bazowy, to 100 akcji):
1. kupiliśmy akcje po 200, sprzedajemy calla ze strajkiem 220 i premią 20;
2. jeżeli cena bazy do wygaśnięcia:
a. pozostanie niższa niż 220 ale wyższa niż 200, zanotujemy zysk w wycenie i zachowamy akcje oraz premię opcyjną,;
b. spadnie poniżej 200, zanotujemy stratę w wycenie bazy, zachowamy akcje i premię 20;
c. będzie powyżej 220 - zarobimy na akcjach 20 i zachowamy 20 premii, ale będziemy zmuszeni sprzedać akcje za 220, niezależnie od tego, czy ich cena wyniesie 220, 240, czy 500;
d. zamknie się na 220 - część opcji zostanie wykonana, część nie ( w zależności od tego, czy inwestorzy spodziewają się otwarcia na kolejnej sesji wyższego, czy niższego niż w dniu wygaśnięcia opcji), poza tym za wykonanie opcji płaci się dodatkowo (plus prowizja za zakup akcji). Większość brokerów nie wykonuje automatycznie opcji wygasających ATM (dopiero opcje ITM, które są min 3% w pieniądzu są wykonywane z automatu);
e. break even osiągniemy w momencie spadku akcji do 180 (tyle zamortyzuje premia opcyjna).
wtorek, 31 maja 2011
Kup Vodafone, zgarnij 10%
Dzisiejszy wpis będzie rozwinięciem posta o doborze spółek za pomocą metod fundamentalnych, którego napisałem w styczniu i jednocześnie pewnym wprowadzeniem do cyklu artykułów poświęconych strategii covered call. Zawartość portfela ulegnie dość sporym zmianom, co postaram się na bieżąco opisywać na blogu.
Trzeciego maja pozbyłem się z portfela akcji CLCT - stopa zwrotu sięgnęła 178% bez uwzględnienia dywidend, a po ich uwzględnieniu zysk z CLCT sięgnął 318,11%.
Do dzisiaj (31 maja) zastanawiałem się, co powinno pojawić się w portfelu w zastępstwie Collectors Universe i ostatecznie zdecydowałem się na spółkę Vodafone (NASDAQ:VOD). Po pierwsze stabilne i w miarę niskie zadłużenie:

Wskaźnik zadłużenia aktywów wskazuje na duże wykorzystanie własnej gotówki. Bezpieczne poziomy tego wskaźnika powinny mieścić się w przedziale 55-65%, zatem 25% dla VOD wskazuje na możliwość zwiększania udziału finansowania zewnętrznego przez spółkę w słabszych czasach.
Po drugie rodzaj działalności - Vodafone to w skrócie lepsza wersja TePSy - wersja, która inwestowała w rozwój. Jedną z większych zalet spółki jest jej obecność na rynkach rozwijających się takich, jak np Indie. Generalnie spółka jest globalną korporacją, co powinno pozytywnie wpłynąć na stabilizację kursu. Biznes jest prosty (żadnych fancy technologii ani tego typu nowinek), a sprzedawane usługi zaliczają się do dóbr pierwszej potrzeby (ktoś sobie wyobraża możliwość funkcjonowania bez telefonu/internetu?).
Wskaźniki rentowności są na sensownych poziomach (dla branży):

ROA i ROE mogłyby być wyższe, jednak obecny ich poziom jest zadowalający, a biorąc pod uwagę, jak mało spółka korzysta z długu, powiedziałbym że jest bardzo dobrze. Za chwilę dopowiem dlaczego mało interesuje mnie wzrost wartości samych akcji (nie, nie zgłupiałem :) ).
Dywidenda jest regularnie wypłacana, co więcej regularnie rośnie:

Moje oczekiwania wobec spółki kształtują się następująco (w ujęciu rocznym):

Po pierwsze wzrost akcji na poziomie 1-3% jest dość konserwatywny i odzwierciedla wariant podążania cen usług świadczonych przez spółkę za inflacją.
Wzrost dywidendy na poziomie 4-8% rocznie również jest dość konserwatywny. Przez ostanie 13 lat dywidenda rosła 18,3% średniorocznie, jednakże nie chcę zakładać wyższego wzrostu niż rentowność aktywów. Uważam, że ROA wzrośnie w najbliższym czasie ze względu na zakończone inwestycje (prowadzone z Verizonem), które dość solidnie obciążały wyniki w ostatnich latach. Co więcej sprzedaż udziałów w mniej rentownych biznesach powinna przełożyć się na wyraźny wzrost wypłaconej w tym roku gotówki. Przy obecnych cenach, stopa dywidendy wynosi ok 5,1%. Przy założonym przeze mnie wzroście, za pięć lat DY powinien sięgnąć 6,2-7,5%.
Skąd zatem tytuł posta? Tytułowe 10% uzyska inwestor, który kupi dzisiaj akcje VODu i wystawi opcję call na te papiery o terminie wygaśnięcia 21 stycznia 2012 i strajku na 30 USD. Premia za każdą wystawioną opcję to 90 USD (0,9 na akcję - jedna opcja opiewa na 100 akcji). Jutro jest ex dividend date dla tej spółki, co oznacza, że będzie notowana bez dywidendy, która w tym roku ma wynieść 1,44 USD (a wyniesie min 1,96 USD). A więc inwestor, który kupi akcje dzisiaj, za każde 100 papierów i wystawioną na nie opcję, otrzyma płatność 234 USD - 8,3% lub, co bardziej prawdopodobne 286 USD - 10,18%. Z drugiej strony, jeżeli akcje spółki osiągną w styczniu cenę powyżej 30 USD, inwestor zarobi 434 lub 486 USD, co stanowi odpowiednio zwrot z inwestycji na poziomie 15,45 lub 17,31%
Kończąc posta dodam, że nabyłem akcje VOD po średniej cenie 28,08 i sprzedałem opcje z premią 90 USD/sztuka. Tutaj jest też źródło trzeciego przychodu (z opcji), jaki zamieściłem w tabelce powyżej - 90 dolarów za 100 akcji stanowi zwrot na poziomie 3,2% w 7mcy. 4% w skali roku za wystawione, wyoutowane opcje jest dość rozsądnym założeniem dla spółki takiej jak Vodafone. Oczywiście wystawiając opcje z niższą ceną wykonania mógłbym zwiększyć przychód (np dla strajka na 29 USD, premia wynosi 120 USD - 4,27%), jednakże ze względu na to, że spodziewam się do końca roku dodatkowej płatności (powyżej 1,96), wybrałem "bezpieczniejszy" wariant.
Trzeciego maja pozbyłem się z portfela akcji CLCT - stopa zwrotu sięgnęła 178% bez uwzględnienia dywidend, a po ich uwzględnieniu zysk z CLCT sięgnął 318,11%.
Do dzisiaj (31 maja) zastanawiałem się, co powinno pojawić się w portfelu w zastępstwie Collectors Universe i ostatecznie zdecydowałem się na spółkę Vodafone (NASDAQ:VOD). Po pierwsze stabilne i w miarę niskie zadłużenie:

Wskaźnik zadłużenia aktywów wskazuje na duże wykorzystanie własnej gotówki. Bezpieczne poziomy tego wskaźnika powinny mieścić się w przedziale 55-65%, zatem 25% dla VOD wskazuje na możliwość zwiększania udziału finansowania zewnętrznego przez spółkę w słabszych czasach.
Po drugie rodzaj działalności - Vodafone to w skrócie lepsza wersja TePSy - wersja, która inwestowała w rozwój. Jedną z większych zalet spółki jest jej obecność na rynkach rozwijających się takich, jak np Indie. Generalnie spółka jest globalną korporacją, co powinno pozytywnie wpłynąć na stabilizację kursu. Biznes jest prosty (żadnych fancy technologii ani tego typu nowinek), a sprzedawane usługi zaliczają się do dóbr pierwszej potrzeby (ktoś sobie wyobraża możliwość funkcjonowania bez telefonu/internetu?).
Wskaźniki rentowności są na sensownych poziomach (dla branży):

ROA i ROE mogłyby być wyższe, jednak obecny ich poziom jest zadowalający, a biorąc pod uwagę, jak mało spółka korzysta z długu, powiedziałbym że jest bardzo dobrze. Za chwilę dopowiem dlaczego mało interesuje mnie wzrost wartości samych akcji (nie, nie zgłupiałem :) ).
Dywidenda jest regularnie wypłacana, co więcej regularnie rośnie:

Moje oczekiwania wobec spółki kształtują się następująco (w ujęciu rocznym):

Po pierwsze wzrost akcji na poziomie 1-3% jest dość konserwatywny i odzwierciedla wariant podążania cen usług świadczonych przez spółkę za inflacją.
Wzrost dywidendy na poziomie 4-8% rocznie również jest dość konserwatywny. Przez ostanie 13 lat dywidenda rosła 18,3% średniorocznie, jednakże nie chcę zakładać wyższego wzrostu niż rentowność aktywów. Uważam, że ROA wzrośnie w najbliższym czasie ze względu na zakończone inwestycje (prowadzone z Verizonem), które dość solidnie obciążały wyniki w ostatnich latach. Co więcej sprzedaż udziałów w mniej rentownych biznesach powinna przełożyć się na wyraźny wzrost wypłaconej w tym roku gotówki. Przy obecnych cenach, stopa dywidendy wynosi ok 5,1%. Przy założonym przeze mnie wzroście, za pięć lat DY powinien sięgnąć 6,2-7,5%.
Skąd zatem tytuł posta? Tytułowe 10% uzyska inwestor, który kupi dzisiaj akcje VODu i wystawi opcję call na te papiery o terminie wygaśnięcia 21 stycznia 2012 i strajku na 30 USD. Premia za każdą wystawioną opcję to 90 USD (0,9 na akcję - jedna opcja opiewa na 100 akcji). Jutro jest ex dividend date dla tej spółki, co oznacza, że będzie notowana bez dywidendy, która w tym roku ma wynieść 1,44 USD (a wyniesie min 1,96 USD). A więc inwestor, który kupi akcje dzisiaj, za każde 100 papierów i wystawioną na nie opcję, otrzyma płatność 234 USD - 8,3% lub, co bardziej prawdopodobne 286 USD - 10,18%. Z drugiej strony, jeżeli akcje spółki osiągną w styczniu cenę powyżej 30 USD, inwestor zarobi 434 lub 486 USD, co stanowi odpowiednio zwrot z inwestycji na poziomie 15,45 lub 17,31%
Kończąc posta dodam, że nabyłem akcje VOD po średniej cenie 28,08 i sprzedałem opcje z premią 90 USD/sztuka. Tutaj jest też źródło trzeciego przychodu (z opcji), jaki zamieściłem w tabelce powyżej - 90 dolarów za 100 akcji stanowi zwrot na poziomie 3,2% w 7mcy. 4% w skali roku za wystawione, wyoutowane opcje jest dość rozsądnym założeniem dla spółki takiej jak Vodafone. Oczywiście wystawiając opcje z niższą ceną wykonania mógłbym zwiększyć przychód (np dla strajka na 29 USD, premia wynosi 120 USD - 4,27%), jednakże ze względu na to, że spodziewam się do końca roku dodatkowej płatności (powyżej 1,96), wybrałem "bezpieczniejszy" wariant.
sobota, 28 maja 2011
Nowe ETFy
W najbliższy wtorek (31.V.2011) ruszają notowania dwóch nowych ETFów, jakie na polski rynek wprowadzi Lyxor. Podczas debiutu pojawi się:
9.06 mln jednostek ETFu opartego o indeks S&P500TR - ETFSP500L;
14.81 mln jednostek ETFu opartego o indeks DAX - ETFDAXL;
Opłata za zarządzanie wyniesie:
0.20% dla ETFSP500L;
0.15% dla ETFDAXL;
W obydwu przypadkach wartość jednej jednostki będzie wynosiła 1/100 wartości indeksu bazowego.
ETFSP500L nie będzie wypłacał dywidendy co wynika z wprost z indeksu o jaki jest oparty - indeksy Total Return (całkowitego zwrotu) reinwestują dywidendę, w odróżnieniu od indeksów cenowych, które poruszają się tylko w oparciu o zmianę cen akcji spółek, które wchodzą w ich skład.
Pozostaje sobie życzyć aby GPW w przypadku kolejnych tego rodzaju nowinek była uprzejma zamieścić choćby skrótowe informacje na ten temat na własnych stronach.
9.06 mln jednostek ETFu opartego o indeks S&P500TR - ETFSP500L;

14.81 mln jednostek ETFu opartego o indeks DAX - ETFDAXL;
Opłata za zarządzanie wyniesie:
0.20% dla ETFSP500L;
0.15% dla ETFDAXL;
W obydwu przypadkach wartość jednej jednostki będzie wynosiła 1/100 wartości indeksu bazowego.
ETFSP500L nie będzie wypłacał dywidendy co wynika z wprost z indeksu o jaki jest oparty - indeksy Total Return (całkowitego zwrotu) reinwestują dywidendę, w odróżnieniu od indeksów cenowych, które poruszają się tylko w oparciu o zmianę cen akcji spółek, które wchodzą w ich skład.
Pozostaje sobie życzyć aby GPW w przypadku kolejnych tego rodzaju nowinek była uprzejma zamieścić choćby skrótowe informacje na ten temat na własnych stronach.
piątek, 27 maja 2011
Wyciśnij tepsę jak cytrynę
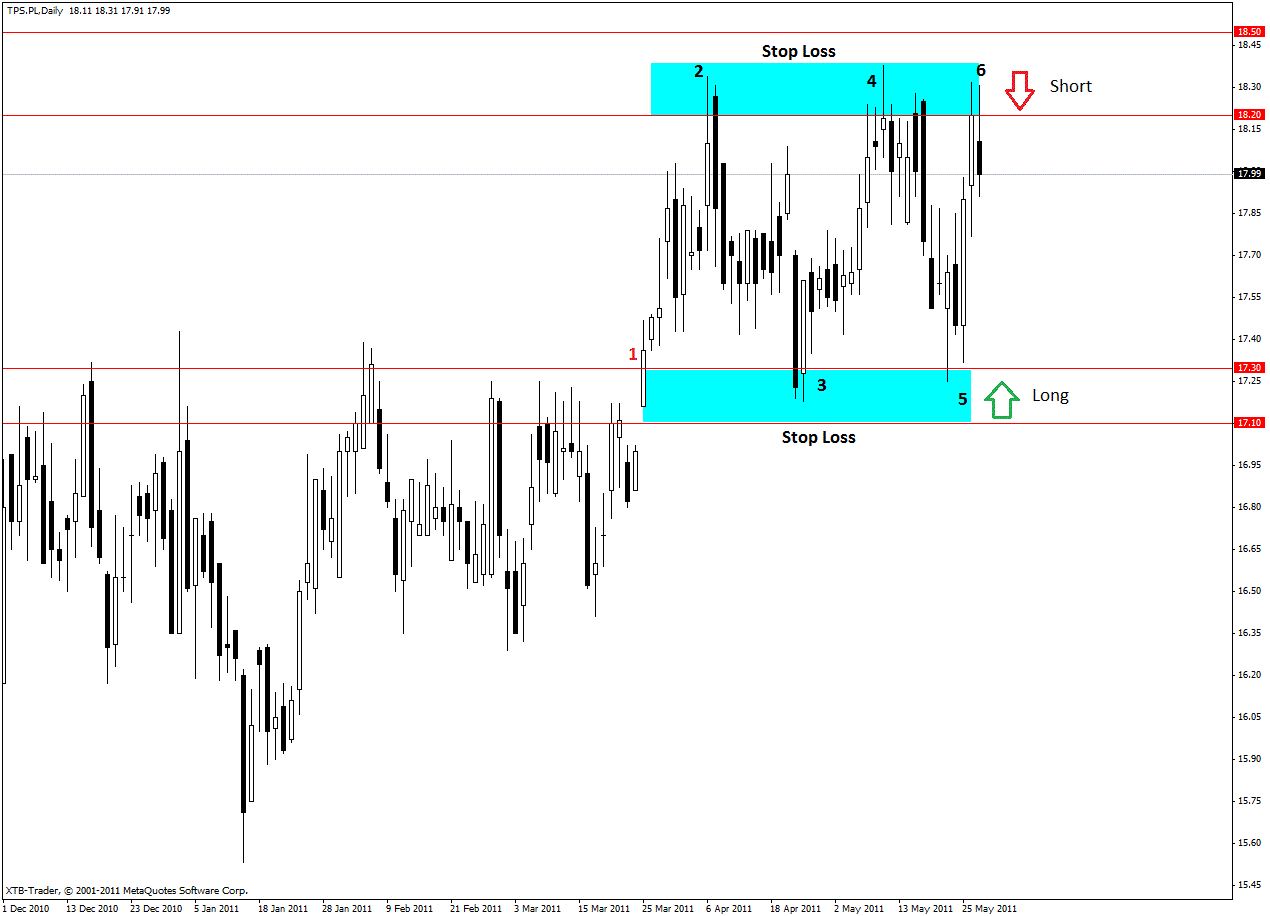
Dzisiaj kolejny raz o królowej polskiej konsolidacji - Telekomunikacji Polskiej (TPS), tym razem postaram się w miarę dokładnie opisać proces wchodzenia w transakcje na tym papierze. Zacznijmy od wykresu:

Zaczynając od początku (punkty jak na wykresie):
1: koniec obszaru konsolidacji 16.30-17.20 - wyjście na sympatycznym SL;
2: pierwszy szczyt w nowym trendzie bocznym - nie zajmujemy pozycji;
3: wracamy do poziomu poprzedniego SL, po długiej czarnej świeczce, składamy zlecenia kupna na następną sesję - ja złożyłem zlecenie po cenie z poprzedniego zamknięcia, SL nieco poniżej górnego ograniczenia z poprzedniej konsoli (17.10);
4: zamykamy longa w obszarze wyznaczonym przez niebieski prostokąt (ja zamknąłem pozycję po cenie 18.20). Gra w konsolidacji to system TP&reverse, więc otwieramy eskę ze stopem powyżej szczytów z poprzednich konsolidacji (ja ustawiam w okolicach 18.50);
5: po spadku ceny akcji w dolny rejon ograniczenia zamykamy krótką pozycję korzystając albo z typowego zlecenia TP albo ustawiamy zlecenie SL, oczywiście kolejny raz zajmujemy pozycję długą ze stopem analogicznie, jak w punkcie 3;
6: kolejny raz odwracamy pozycję - zamknięcie longa, otwieramy esa po cenie 18.20 (SL 18.50, TP 17.30);
Stosunek ryzyka do zysku:
1:3.0 (30:90) pozycja krótka
1:4.5 (20:90) pozycja długa
Generalnie do składania zleceń i zamykania pozycji służą obszary zaznaczone kolorem niebieskim. Oczywiście można składać zlecenia z lepszymi cenami, ale należy pamiętać, że im bardziej chciwi/zachowawczy jesteśmy, tym mniejsze szanse na zawarcie transakcji.
Pytanie, czy system ma sens - od złożenia pierwszego zlecenia w nowym obszarze (p. 3) 21 kwietnia, które zostało zrealizowane 26 kwietnia (święta) do 27 maja zysk wyniósł 16.28% - wydaje się więc, że warto. Pozycje krótkie można realizować poprzez futuresy (FTPS) lub Equity DMA z oferty XTB. Nowe zlecenia, jakie oferuje ING Securities również pozwalają na bardzo wygodne zarządzanie tą technologią.
Ostatnia uwaga na koniec - należy pilnować krótkich pozycji, ze względu na zbliżający się ex dividend date - 20.06.2011r. W tym roku dywidenda również wyniesie 1.50 PLN.
Zaczynając od początku (punkty jak na wykresie):
1: koniec obszaru konsolidacji 16.30-17.20 - wyjście na sympatycznym SL;
2: pierwszy szczyt w nowym trendzie bocznym - nie zajmujemy pozycji;
3: wracamy do poziomu poprzedniego SL, po długiej czarnej świeczce, składamy zlecenia kupna na następną sesję - ja złożyłem zlecenie po cenie z poprzedniego zamknięcia, SL nieco poniżej górnego ograniczenia z poprzedniej konsoli (17.10);
4: zamykamy longa w obszarze wyznaczonym przez niebieski prostokąt (ja zamknąłem pozycję po cenie 18.20). Gra w konsolidacji to system TP&reverse, więc otwieramy eskę ze stopem powyżej szczytów z poprzednich konsolidacji (ja ustawiam w okolicach 18.50);
5: po spadku ceny akcji w dolny rejon ograniczenia zamykamy krótką pozycję korzystając albo z typowego zlecenia TP albo ustawiamy zlecenie SL, oczywiście kolejny raz zajmujemy pozycję długą ze stopem analogicznie, jak w punkcie 3;
6: kolejny raz odwracamy pozycję - zamknięcie longa, otwieramy esa po cenie 18.20 (SL 18.50, TP 17.30);
Stosunek ryzyka do zysku:
1:3.0 (30:90) pozycja krótka
1:4.5 (20:90) pozycja długa
Generalnie do składania zleceń i zamykania pozycji służą obszary zaznaczone kolorem niebieskim. Oczywiście można składać zlecenia z lepszymi cenami, ale należy pamiętać, że im bardziej chciwi/zachowawczy jesteśmy, tym mniejsze szanse na zawarcie transakcji.
Pytanie, czy system ma sens - od złożenia pierwszego zlecenia w nowym obszarze (p. 3) 21 kwietnia, które zostało zrealizowane 26 kwietnia (święta) do 27 maja zysk wyniósł 16.28% - wydaje się więc, że warto. Pozycje krótkie można realizować poprzez futuresy (FTPS) lub Equity DMA z oferty XTB. Nowe zlecenia, jakie oferuje ING Securities również pozwalają na bardzo wygodne zarządzanie tą technologią.
Ostatnia uwaga na koniec - należy pilnować krótkich pozycji, ze względu na zbliżający się ex dividend date - 20.06.2011r. W tym roku dywidenda również wyniesie 1.50 PLN.
czwartek, 26 maja 2011
W oczekiwaniu na debiut
Jutro (27.V) na warszawskim parkiecie zadebiutuje najciekawsza w tym roku spółka ze stajni SP. Spółka jest ciekawa, bo jest chyba pierwszym przypadkiem, kiedy SP obniżył cenę poniżej dolnej granicy widełek. Ciekawa jest też inna informacja. Otóż Rzeczpospolita donosi, że Rabobank był zainteresowany nabyciem akcji banku po cenie wyższej niż 90 PLN. Jak to było naprawdę, ciężko powiedzieć - wiadomo, że RP rządu nie kocha, więc na podstawie tej akurat informacji wyrabiać sobie opinii na temat wartości spółki nie warto.
Myślę, że sam debiut nie powinien wypaść gorzej niż w przypadku Tauronu - tym bardziej, że jak już min. Gradowi weszło w zwyczaj, również w tym przypadku prowadzone będą (albo raczej mogą być) działania stabilizacyjne - po szczegóły odsyłam na stronę 207/208 prospektu emisyjnego. Zaznaczam, że moje myślenie jest typowo życzeniowe, bo sam zaopatrzyłem się w skromniuteńki pakiecik (ot dla praktyki w wystawianiu zleceń sprzedaży), którego mam zamiar się pozbyć tak szybko, jak to będzie możliwe.
Pozostaje pewna doza nadziei, że nie powtórzy się historia z PBO Anioła, który na debiucie stracił ponad 20%. Casus PBO był nieco inny, bo mieliśmy dobrą spółkę z dobrymi perspektywami, a przypadek BGŻu to słaba spółka z mocno życzeniowymi widokami na przyszłość.
I jeszcze się przyczepię do XTB - tu wychodzi dokładnie różnica między tanimi DM, a nieco droższymi. Jak zwykle ludki z iksa nie spieszą się w dodawaniu debiutującego papieru do systemu i o ile w innych biurach, już można składać zlecenia na BGŻ, o tyle w XTB wciąż pozostaje czekać na ranną zmianę informatyków.Jeżeli historia się powtarza, to pewnie umożliwią składanie zleceń gdzieś w okolicach 9:45.
Myślę, że sam debiut nie powinien wypaść gorzej niż w przypadku Tauronu - tym bardziej, że jak już min. Gradowi weszło w zwyczaj, również w tym przypadku prowadzone będą (albo raczej mogą być) działania stabilizacyjne - po szczegóły odsyłam na stronę 207/208 prospektu emisyjnego. Zaznaczam, że moje myślenie jest typowo życzeniowe, bo sam zaopatrzyłem się w skromniuteńki pakiecik (ot dla praktyki w wystawianiu zleceń sprzedaży), którego mam zamiar się pozbyć tak szybko, jak to będzie możliwe.
Pozostaje pewna doza nadziei, że nie powtórzy się historia z PBO Anioła, który na debiucie stracił ponad 20%. Casus PBO był nieco inny, bo mieliśmy dobrą spółkę z dobrymi perspektywami, a przypadek BGŻu to słaba spółka z mocno życzeniowymi widokami na przyszłość.
I jeszcze się przyczepię do XTB - tu wychodzi dokładnie różnica między tanimi DM, a nieco droższymi. Jak zwykle ludki z iksa nie spieszą się w dodawaniu debiutującego papieru do systemu i o ile w innych biurach, już można składać zlecenia na BGŻ, o tyle w XTB wciąż pozostaje czekać na ranną zmianę informatyków.Jeżeli historia się powtarza, to pewnie umożliwią składanie zleceń gdzieś w okolicach 9:45.
Subskrybuj:
Posty (Atom)